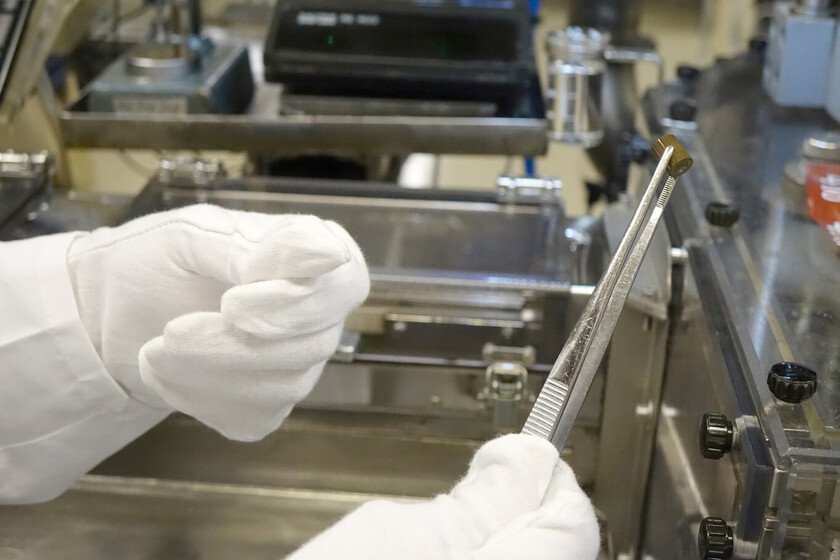
La industria nuclear se encuentra en una encrucijada crucial, según el informe “Uranio 2026: recursos, producción y demanda” de la OCDE y el OIEA. Este estudio revela que a comienzos de 2025 existían más de 8,1 millones de toneladas de uranio recuperable a un precio competitivo de 260 dólares por kilogramo. Esta información es vital ante una proyección de creciente demanda de uranio, que podría multiplicarse hasta 2050, cuando la capacidad nuclear a nivel mundial podría alcanzar entre 514 y 950 gigavatios.
El aumento en la demanda de uranio se debe a la necesidad de diversificar las fuentes de energía y cumplir con objetivos climáticos. A partir de 2025, los 418 reactores nucleares en funcionamiento requerirán cerca de 64,500 toneladas de uranio anuales. Este requerimiento podría incrementarse considerablemente si se consolidan los planes de expansión de la energía nuclear. Aunque la extracción de uranio no será un obstáculo, el verdadero desafío será garantizar un suministro adecuado y oportuno.
Desarrollar nuevas minas de uranio es un proceso que puede tardar de 15 a 20 años, lo que genera inquietudes sobre si las operaciones actuales podrán satisfacer una demanda creciente. A pesar de estas limitaciones, la producción mundial de uranio ha aumentado un 20% durante 2023 y 2024 frente a los dos años anteriores. Empresas mineras están intensificando sus esfuerzos en exploración y desarrollo, señalando que el mercado comienza a responder a estas proyecciones de aumento de demanda.
Sin embargo, la industria enfrenta un desafío geopolítico significativo, dado que los principales productores de uranio, como Australia, Kazajistán, Rusia, Namibia y Canadá, son parte de un contexto internacional incierto. Esta situación añade complejidad a la cadena de suministro global de uranio, fundamental para el futuro de la energía nuclear. La capacidad para anticipar y adaptarse a estos cambios determinará el éxito de la industria en los años venideros.