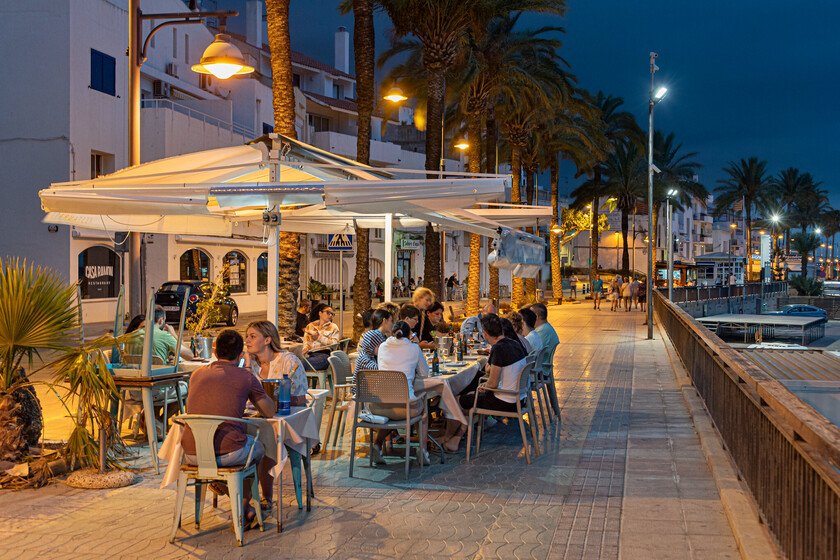
En un momento en que España busca atraer 100 millones de turistas extranjeros, la Comisión Europea ha cuestionado la política fiscal del país hacia el sector hostelero, que aplica un IVA reducido del 10% en lugares como restaurantes y hoteles, en lugar del tipo general del 21%. Esta diferencia en los tipos impositivos se considera por Bruselas como una “gran incidencia presupuestaria”, sugiriendo que está afectando significativamente a las arcas públicas.
Los empresarios del sector han expresado su preocupación, advirtiendo que un aumento del IVA impactaría negativamente tanto en la actividad económica como en el empleo. Según ellos, esta medida podría encarecer los servicios y desviar a los turistas hacia destinos más competitivos. La CE ha instado a España a revisar la aplicación de este tipo fiscal, señalando que hay una notable brecha en comparación con otros países de la UE. En su informe, se indica que la reducción del IVA en hostelería podría estar provocando una pérdida de ingresos de aproximadamente 7.000 millones de euros, que podría utilizarse para mejorar la situación fiscal del país.
Aunque la CE sostiene que el IVA reducido carece de un efecto redistributivo significativo y sugiere que una mayor recaudación podría beneficiar a las finanzas públicas, el sector hostelero argumenta que esta medida afecta la competitividad del turismo en España. Además, se menciona que otros destinos europeos aplican IVA reducido de manera similar, lo que resalta la necesidad de mantener este tipo para no perjudicar la relevancia de España como destino turístico.
Con el sector hostelero generando 1,85 millones de empleos y contribuyendo un 6,7% al PIB, la propuesta de la CE llega en un momento clave. A medida que el turismo empieza a recuperarse tras las restricciones de la pandemia, la presión sobre el sector es palpable, y cualquier cambio en la política fiscal podría tener repercusiones significativas en la economía nacional y la experiencia de los visitantes.